2017年,中國網絡廣告市場在宏觀經濟穩中向好、移動互聯網持續滲透以及消費升級的浪潮中,實現了規模與質量的雙重躍升。這一年,市場格局深度調整,技術驅動特征愈發顯著,內容與營銷的融合邁入新階段。
一、市場規模穩健增長,移動端主導地位鞏固
根據權威機構數據,2017年中國網絡廣告市場規模突破3800億元人民幣,同比增長率保持在25%以上。增長的核心驅動力已全面轉向移動端,移動廣告市場規模占比超過70%,成為絕對主流。社交、資訊、視頻等移動應用占據了用戶大量時間,其廣告變現能力隨之大幅增強,信息流廣告、短視頻廣告等形式爆發式增長。
二、市場格局:巨頭生態化與垂直領域深耕并行
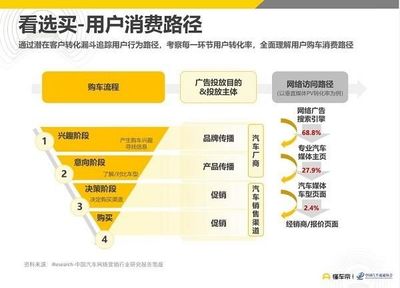
市場呈現“一超多強”的寡頭競爭態勢。以BAT(百度、阿里巴巴、騰訊)為代表的互聯網巨頭,憑借其龐大的用戶生態和數據資產,構建了從廣告投放、交易到效果評估的閉環體系,占據了市場大部分份額。與此今日頭條、微博、愛奇藝等平臺在特定領域(如信息分發、社交、長視頻)建立起強大的廣告競爭力。眾多垂直領域(如汽車、房產、金融)的媒體和服務平臺,通過深耕行業用戶與場景,也在網絡廣告市場中找到了差異化的生存與發展空間。
三、技術驅動變革:程序化與人工智能成為核心引擎
2017年,程序化購買技術日益成熟,廣告交易更加透明、高效。尤其是私有交易市場(PMP)的快速發展,在保障優質廣告資源的提升了程序化交易的質量。更為深刻的影響來自人工智能(AI)。AI技術被廣泛應用于用戶畫像構建、廣告創意生成、智能出價、效果預測與優化等環節,推動網絡廣告從“廣而告之”向“準而告之”乃至“智而告之”演進,個性化營銷成為標配。
四、內容營銷與原生廣告深度融合
隨著用戶對硬廣告的抵觸心理增強,以內容為載體的原生廣告成為主流選擇。內容營銷不再僅僅是軟文或植入,而是升級為與平臺調性高度融合的整合性傳播。短視頻、直播、信息流圖文、自媒體大號等成為內容營銷的主陣地。品牌主更加注重通過有價值、有情感、有互動的內容來建立與消費者的深度連接,品效合一的訴求日益強烈。
五、挑戰與展望
盡管增長迅猛,市場也面臨挑戰:流量紅利逐漸見頂,獲客成本不斷攀升;數據孤島現象仍然存在,跨平臺的全鏈路測量尚未完全實現;廣告體驗與用戶隱私保護之間的平衡需要更精細的把握。基于大數據的全域營銷、以AI為核心的智能營銷、以及構建在物聯網與新零售場景下的線上線下融合營銷,將成為中國網絡廣告市場持續進化的關鍵方向。
2017年是中國網絡廣告市場承前啟后的關鍵一年。它標志著市場從粗放的流量競爭,全面轉向以數據、技術和內容為核心的精細化、智能化運營新階段。這一轉變不僅提升了營銷效率,也深刻改變了品牌與消費者溝通的方式,為未來的數字營銷生態奠定了堅實基礎。